넷플릭스는 왜 ‘오리지널’에 집착하는가 — 유럽 방송 시장으로 본 IP 전쟁
넷플릭스가 유럽 텔레비전 시장에 어떤 방식으로 침투했고, 그 결과 유럽 방송 생태계는 어떻게 재편되고 있을까. Afilipoaie, Iordache, Raats(2021)가 Critical Studies in Television에 발표한 연구는 2012년부터 2020년까지 넷플릭스가 투자한 유럽 스크립트 시리즈 202편, 총 1920시간 분량의 콘텐츠를 데이터베이스로 구축해 이 질문에 답한다. 넷플릭스가 재무 데이터를 공개하지 않는 탓에 업계지, IMDb, 넷플릭스 미디어센터 등 2차 자료를 교차 검증하는 방식으로 접근했다는 점이 이 논문의 특징이다.
OTT, 방송 산업을 어떻게 흔들었나
논문은 2010년대 중반 이후 미디어 소비가 실시간 시청에서 지연 시청, 그리고 구독 기반 시청으로 옮겨가는 흐름을 짚으며 시작한다. 넷플릭스 같은 OTT 사업자는 쓰기 편한 인터페이스와 개인화 추천을 무기로 몰아보기(binge-watching)라는 새로운 시청 습관을 만들어냈고, 이는 기존 통신·케이블 유통사와 방송사의 구독 모델을 정면으로 위협했다.
문제는 규모의 경제다. 글로벌 사업자들은 압도적인 자본력으로 오리지널 콘텐츠에 대규모 투자를 할 수 있고, 이는 콘텐츠 품질과 유통력을 동시에 끌어올린다. 반면 전통적으로 유럽 시청각 콘텐츠의 자금줄이었던 방송사들은 외국 콘텐츠 확보 경쟁에서 밀려나는 동시에, 광고비마저 구글·페이스북 같은 플랫폼에 빼앗기며 이중고를 겪고 있다.
여기에 유럽 시장 특유의 조건이 얹힌다. 유럽은 미국이나 중국처럼 단일한 거대 시장이 아니라, 언어와 문화가 제각각인 다수의 소규모 시장과 소수의 대규모 시장으로 파편화돼 있다. 자본과 인력이 부족한 소규모 시장은 애초에 제작 예산 자체가 작고, 이는 다시 해외 수출 경쟁력을 떨어뜨리는 악순환으로 이어진다. 이런 구조적 취약성 때문에 유럽 방송사들은 오랫동안 공동제작·공동금융 계약과 정부 보조금에 의존해왔다.
넷플릭스의 비즈니스 전략: 규모·물량·알고리즘
논문은 넷플릭스의 투자 모델을 세 축으로 정리한다. 규모(scale), 물량(volume), 그리고 알고리즘 기반 의사결정이다.
넷플릭스는 초기에는 알고리즘을 학습시키고 각 시장의 취향을 파악하기 위해 기성 콘텐츠 라이선스를 대량으로 확보했다. 이 방식은 저렴하고 진입장벽이 낮다는 장점이 있었지만, 비독점 계약이라 차별화 요소가 되지 못했다. 시간이 지나며 디즈니플러스, HBO맥스, 아마존 프라임 같은 경쟁자들이 등장해 자기 콘텐츠를 회수해가면서 라이선스 확보 비용은 오히려 치솟았다.
이 지점에서 넷플릭스의 무게중심이 옮겨간다. 경쟁이 치열해질수록 콘텐츠 차별화가 서비스 생존을 좌우하고, 그것이 곧 독점적이고 고예산인 자체 오리지널에 대한 투자 확대로 이어진 것이다. 2018년 말 기준 넷플릭스는 이미 라이선스 콘텐츠보다 오리지널 작품 수가 더 많아졌고, 콘텐츠 확보 예산의 85%를 오리지널에 쏟아부었다. 2019년에는 연간 오리지널 프로그래밍 시간이 800시간을 넘어섰다.
넷플릭스는 왜 굳이 자체 콘텐츠를 만드는가
이유는 크게 세 가지로 정리된다.
첫째, 독점권 확보다. 라이선스 계약은 계약 기간이 끝나면 갱신을 위한 값비싼 입찰 전쟁을 치러야 하고, 공동제작은 배급권을 나눠 가져야 해 시장 노출이 제한된다. 반면 처음부터 넷플릭스가 전액 투자한 완전한 오리지널은 배급권·수익·공개 시점을 넷플릭스가 전적으로 통제할 수 있다.
둘째, 현지화 전략이다. 넷플릭스가 표준화된 단일 서비스가 아니라 여러 국가별 서비스가 하나의 플랫폼에 묶인 형태로 운영된다는 점에서, 각 시장의 문화와 취향을 반영한 현지 오리지널 제작은 신규 가입자 확보를 위한 필수 수단으로 꼽힌다.
셋째, 신규 콘텐츠 확보 경쟁의 심화다. 경쟁 플랫폼들이 자사 콘텐츠를 회수하면서 넷플릭스가 라이선스할 수 있는 타이틀 자체가 줄어들고 있고, 결국 자체 제작이 콘텐츠 물량을 유지할 유일한 방법이 됐다는 것이다.
‘넷플릭스 오리지널’이라는 이름의 네 가지 얼굴
논문에서 가장 흥미로운 대목은 ‘오리지널’이라는 라벨이 실제로는 하나의 개념이 아니라는 지적이다. 저자들은 제작사 구성, 투자 시점, 계약 구조를 기준으로 오리지널을 네 가지 유형으로 나눈다.
- 라이선스 오리지널: 방송사가 제작을 마친 뒤 넷플릭스가 배급권만 사들인 경우. 제작비에는 전혀 기여하지 않았지만, 계약된 지역에서는 ‘오리지널’로 홍보된다. 원작 국가에서는 오리지널로 불리지 않는 경우도 많다.
- 연속 계약(continuation deal): 이미 방영된 시리즈의 다음 시즌부터 넷플릭스가 자금을 투입하는 방식. 방송사가 취소한 시리즈를 부활시키거나(Money Heist), 원제작사보다 높은 금액을 제시해 판권을 사들이는(Black Mirror) 두 갈래가 있다.
- 공동제작·공동금융: 넷플릭스가 제작 초기 단계부터 예산 일부를 대는 방식. 소유권과 창작 재량, 수익을 다른 파트너와 나눈다. 다만 넷플릭스가 소수 투자자에 불과한데도 글로벌 배급권과 ‘오리지널’ 타이틀을 요구해 원제작 방송사와 갈등이 빚어진 사례도 소개된다.
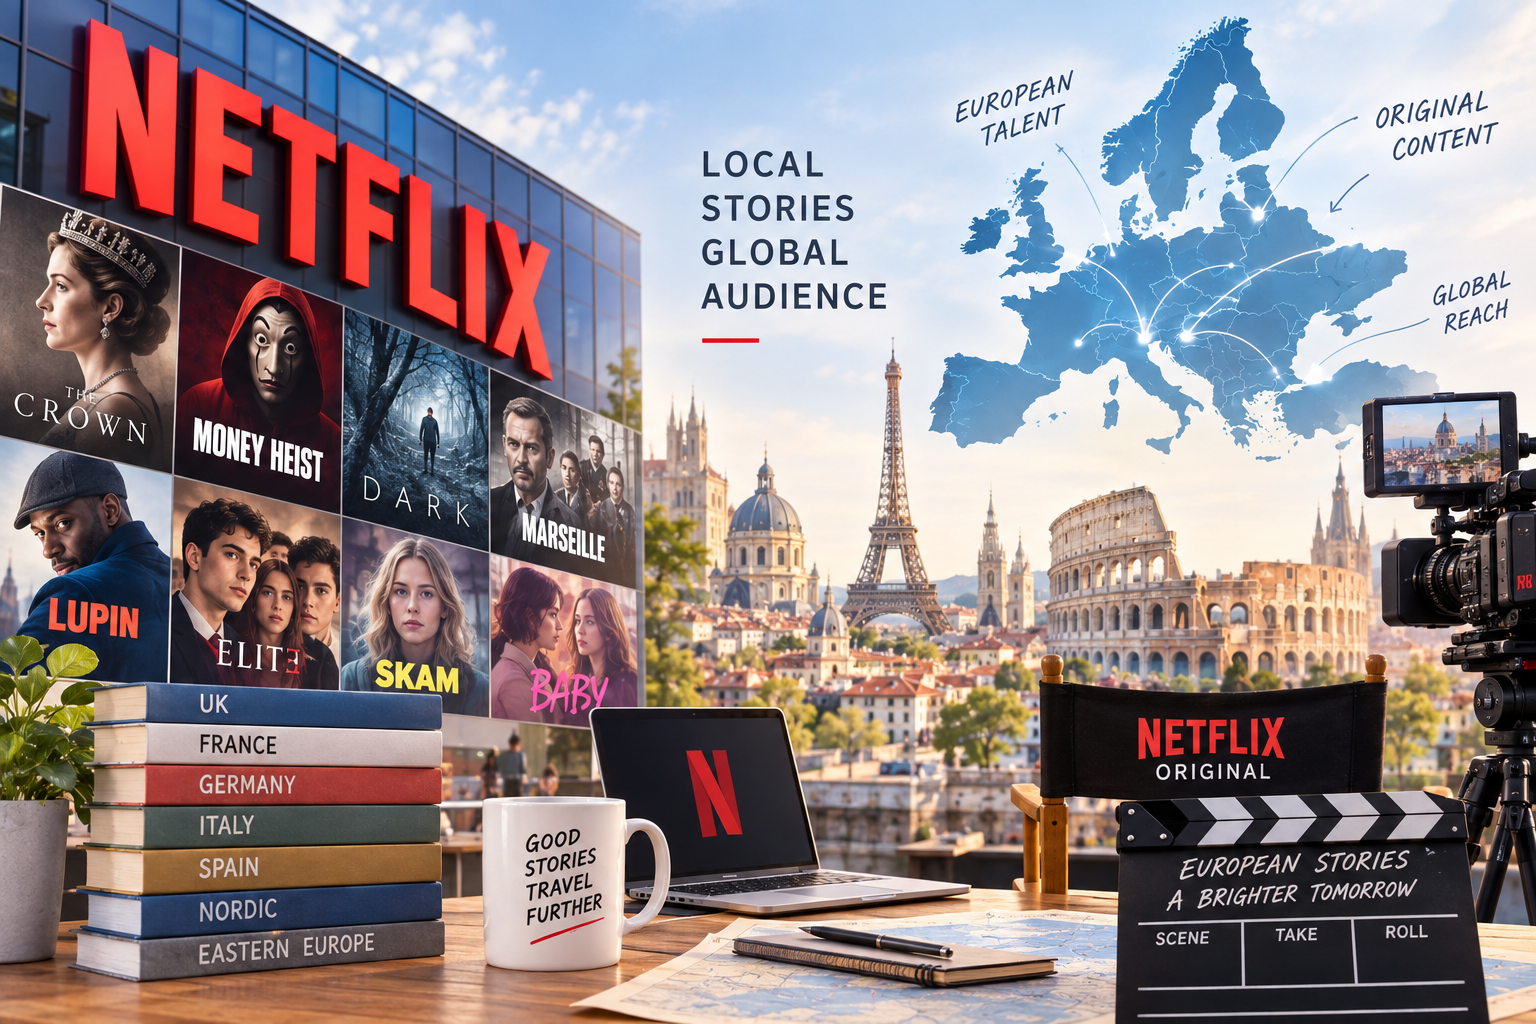
- 완전한 넷플릭스 오리지널(full Netflix Original): 넷플릭스가 현지 독립 제작사에 제작을 의뢰하고 전액을 투자하는 방식. 제작사는 저작권을 갖지 않고, 넷플릭스가 전 세계 독점권과 공개 방식을 전적으로 결정한다. ‘더 크라운’, ‘다크’, ‘마르세유’ 등 초기 대형 예산 프로젝트들이 여기 속한다.
논문은 시간이 지날수록 투자 비중이 라이선스·연속 계약에서 완전한 오리지널 쪽으로 뚜렷하게 이동했다는 점을 데이터로 보여준다. 2018년 7편에 불과했던 완전한 오리지널은 2020년 상반기에만 52편으로 늘었다.
넷플릭스가 뒤바꿔놓은 기존 방송 관행
논문이 짚는 또 하나의 핵심은, 넷플릭스가 단순히 새로운 유통 창구 하나를 추가한 게 아니라 유럽 방송 산업이 수십 년간 지켜온 제작·유통 관행 자체를 바꿔놓았다는 점이다.
가장 눈에 띄는 변화는 시즌 구성 방식이다. 유럽 방송사들이 관행적으로 유지해온 10~13개 에피소드 한 시즌 체제 대신, 넷플릭스는 6~8개 에피소드 단위로 시리즈를 재구성하는 경향을 보였다. 반대로 라이선스로 확보한 장편 시리즈나 영화는 넷플릭스가 여러 시즌이나 2~3부작으로 잘게 쪼개 공개하는 경우가 많았는데, 이는 카탈로그에 오리지널 타이틀 수를 최대한 많이 쌓아두려는 전략과 맞닿아 있다.
편성·의사결정 방식도 달라졌다. 기존 방송사들은 편집권을 강하게 행사하며 콘텐츠 방향에 개입해왔지만, 넷플릭스는 다수의 오리지널 제작 과정에서 상대적으로 낮은 수준의 편집 관여를 유지했다. 대신 신규 시리즈 편성이나 갱신 여부를 결정할 때 시청 데이터와 알고리즘 분석에 크게 의존하는 방식을 택했는데, 이는 제작 의뢰(commissioning)의 기준 자체를 바꿔놓은 셈이다.
유통 구조 측면에서도 지각변동이 있었다. 넷플릭스의 등장은 지역별 선판매(pre-sale) 관행을 흔들었고, 콘텐츠가 극장·방송·VOD 순으로 순차 공개되던 기존의 출시 시기(release window) 체계에도 균열을 냈다. 여기에 넷플릭스가 셋톱박스 통합이나 유료 TV 사업자와의 제휴를 통해 직접 소비자 접점을 확대하면서, 방송사가 누려온 콘텐츠 독점 유통력에도 도전이 가해졌다.
IP, 왜 이렇게 중요해졌나
이런 변화의 밑바탕에는 결국 저작권(IP) 확보를 둘러싼 힘겨루기가 자리한다. 논문은 넷플릭스의 투자 전략이 라이선스·공동제작에서 완전한 오리지널로 옮겨간 핵심 동기를 ‘독점적 소유’에서 찾는다.
라이선스 계약은 계약 기간이 끝나면 만료되고, 인기가 검증된 콘텐츠일수록 갱신을 위한 입찰 경쟁이 치열해져 비용 부담이 커진다. 공동제작·공동금융 방식도 배급권과 수익을 파트너와 나눠야 해 시장 노출과 수익화에 한계가 있다. 반면 완전한 오리지널은 제작사가 저작권을 전혀 보유하지 않는 구조라, 넷플릭스가 전 세계 독점 배급권과 공개 시점·방식을 온전히 틀어쥘 수 있다. 논문은 넷플릭스가 콘텐츠에 대한 글로벌 배급권 확보에 관심을 두는 데 그치지 않고, 점차 이러한 독점 타이틀들을 통해 스스로의 브랜드 정체성을 규정해가고 있다고 짚는다.
이런 흐름은 방송사 쪽의 대응도 바꿔놓았다. 디즈니나 컴캐스트 같은 대형 미디어 기업들이 자체 스트리밍 서비스를 채우기 위해 넷플릭스에 콘텐츠 라이선스를 내주던 관행을 끊기 시작했고, 유럽 방송사들 역시 자사 캐치업 서비스 노출을 늘리기 위해 콘텐츠 권리를 최대한 직접 보유하려는 쪽으로 움직이고 있다. 결국 IP를 누가, 어떤 조건으로 소유하느냐가 방송사와 글로벌 OTT 사이의 협상력을 가르는 핵심 변수로 떠오른 셈이다. 동시에 논문은 이러한 소유권 집중이 소규모 시장의 제작 지속가능성에는 오히려 부담으로 작용할 수 있다고 지적한다. 강력한 해외 자본이 시장에 들어오는 것 자체가 소규모 산업 입장에서는 우군이 아니라 잠재적 위협이 될 수 있기 때문이다.
데이터가 보여주는 불편한 진실: 격차는 좁혀지지 않았다
분석 결과 신규 타이틀의 77%가 영국·프랑스·독일·이탈리아·스페인 등 ‘빅5’ 시장에 집중돼 있었다. 영국 한 나라가 전체 타이틀의 30%를 차지할 정도다. 반면 동유럽과 중앙유럽 투자는 현저히 낮았는데, 이 지역에 강한 입지를 가진 HBO 유럽의 존재가 한 원인으로 지목된다.
장르 면에서는 범죄·드라마·코미디물 투자가 두드러졌고, 완전한 오리지널일수록 SF·호러·판타지 비중이 높았다. 흥미로운 점은 문화적 특수성이 강해 수출에 불리하다고 여겨지던 코미디 장르도 상당한 투자를 받았다는 것인데, 이는 코미디-드라마 같은 혼합 장르가 많았기 때문으로 해석된다.
결론적으로 저자들은 넷플릭스의 투자가 유럽 시청각 산업에 실질적인 자금을 공급한 것은 맞지만, 동시에 대형 시장과 소형 시장 사이의 기존 불균형을 오히려 강화하는 방향으로 작동하고 있다고 평가한다. 여러 나라의 방송사가 협력해 만드는 범유럽 공동제작과 달리, 넷플릭스는 국가별로 개별 계약을 맺는 방식을 고수하고 있다는 점도 이런 진단을 뒷받침한다.
Citation : Afilipoaie, A., Iordache, C., & Raats, T. (2021). The ‘Netflix Original’and what it means for the production of European television content. Critical Studies in Television, 16(3), 304-325.